車両保険は、自分の車が破損したときに支払われる保険です。
相手のいる事故はもちろん、相手のいない自損事故でも補償の対象になります。
また、台風、洪水などの自然災害で破損した場合にも修理費が補償されます。
車両保険が支払われれる例
車両保険は大きくわけて、「一般タイプ」と「エコノミータイプ」の2種類があります。
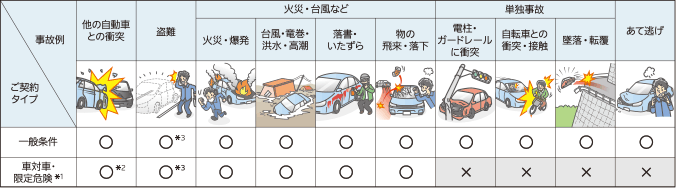
参考:損保ジャパン日光興亜
一般タイプ(損保ジャパンでは”一般条件”という)は、幅広い補償が受けられる分、保険料が割高になります。
一方、エコノミータイプ(損保ジャパンでは”車対車・限定危険”という)は保険料を安く抑えられる分、補償の内容が限られます。
2つのタイプの大きな違いは、単独事故の時に補償が受けられるかどうかにあります。
補償の限度額は「時価額」
車両保険は自分の車の修理費を補償してくれる保険ですが、無制限に補償してくれるわけではありません。
補償の上限は、契約している車の「時価額」が限度となります。
時価額は中古車市場の相場をもとに決定され、毎月更新されます。
ここで重要なのは、中古車の相場は、「年式が古く走行距離が多い車ほど安くなる」ということです。
また、程度が良くても人気の無い車や旧モデルの車も値が下がります。
新車価格が例え200万円であったとしても、10年落ちになると20万円~30万円程度まで値崩れしてしまうでしょう。
車両保険は加入すべきか?
車両保険は保険料が高く設定されています。
その分、万が一の事故で修理費が十分補償されると良いのですが、年式の古い車や走行距離の多い車は満足のいく補償が受けれません。
車両保険は対人保険や対物保険と異なり「自分の車」に対して補償するための保険です。
車両保険に入るときは、自分の車の時価額が高いかどうかよく考えてから加入すると良いでしょう。
保険料を安く抑えたいときは無理に加入する必要はありません。
もし相手のいる事故にあったら賠償はどうなる?
車対車の事故を起こした場合、相手に過失がある場合は賠償金の請求ができます。
ただし事故の原因が自分にも過失があるときは、割合に応じての請求になります。
例えば修理費が100万円で自分の過失が50%であるときは、50万円が支払われます。ただし支払の限度額は「時価額」になります。
仮に自分の車の時価額が30万円であったときは30万円以上は補償されません。
車両保険を使うと等級ダウンする
車両保険を使うと、事故内容によって「3等級ダウン」と「1等級ダウン」のいずれかの等級ダウンになります。
[table id=6 /]
等級ダウンすると、次年度からの保険料が高くなります。
仮に3等級ダウンしたときは、元の等級にもどるには3年かかることになります。その間、高くなった保険料を数万円支払うことになります。
そのため、車両保険を使うときは、高くなる保険料と修理費を比較して元が取れるか確認しましょう。
もし修理費の方が安くなりそうであれば、自腹で修理し等級を維持するほうが長い目で見るとお得です。
[contentblock id=3]

コメント