自然災害により車が破損した場合、車両保険に加入していると補償の対象になります。
ただし噴火にともなう噴石、土石流、火山灰などで車が破損した場合は、補償の対象外になります。
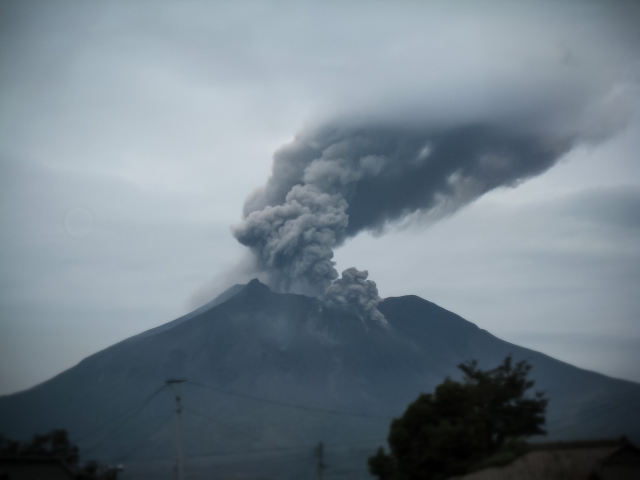
噴火よる損害は補償の対象外
噴火に起因する自然災害で車を破損した場合、補償の対象外になります。
主な対象外の例は次の通りです。
補償されない例
- 噴石が車に当たりフロントガラスが破損した
- 噴火が原因の土石流で車が破損した
- 火山灰で視界不良の中で運転し車をぶつけた
大規模な自然災害による損害は補償されない
噴火に起因する損害が補償されない理由は、一度に巨額な損害が発生する可能性があるためです。
一方で台風や高潮による損害ですと、補償の対象になります。それら自然災害は損害が局地的で、かつ巨額な損害が発生し辛いためです。
噴火の場合は噴石による損害のみに限りません。
土石流による河川の氾濫や火山灰の発生など、噴火に起因する損害は全て対象外になります。
近年は世界中で大規模な地震が発生し、また噴火も多く記録されています。一部の専門家の見解では、火山の活動期に入ったという声もあるようです。
仮の想定ですが、万が一富士山が噴火した場合は2.5兆円の損害が発生すると言われています。
噴火で想定されるリスクは非常に大きいのです。
一部保険会社は特約を用意
噴火の他に地震や津波も一般的な車両保険では支払いの対象外になります。
ただし一部の保険会社では地震・噴火・津波を補償する「『車両全損時定額払』特約」を用意しているところもあります。
これら特約では、地震・噴火・津波の被害で50万円前後の上限で支払う設定になっているようです。
特約の保険料は年間5,000円程度と高めな設定となっています。
個人的には50万円の補償しか受けられないのであれば、5,000円は割にあわないかなと感じます。
地震や噴火の発生率は、災害ハザードマップを見るとある程度の目星がつきますね。
確立が高い地域に住んでいるようであれば検討の余地があるかもしれません。
噴火の予測は困難
噴火が発生する前に予兆があれば損害を防ぐことができるかもしれません。
しかし噴火を予測するのはとても難しく、予告なく突然発生することがあります。
例えば2014年に発生した御嶽山噴火では、突然の噴火で多くの登山客が被害に遭いました。
事前に噴火の予想ができれば警報を出して入山を禁止し被害を抑えることができたかもしれません。現代の火山学では、まだまだ研究段階のため、予測が困難なのです。
[contentblock id=3]
コメント