自分の車が破損したときは、車両保険に加入していると補償の対象になります。
しかし地震に起因する自然災害は、補償の対象外になります。
地震に関わる災害は補償されない
地震が補償されない理由は、地震や津波の被害が一度に莫大な損害をもたらすためです。
現在の自動車保険の料金設定では賄いきれません。
東日本大震災を例にあげると、岩手県、宮城県、福島県の3県でおよそ23万6000台の車が廃車となりました。
保険支払のために1台ずつ申請・受領の手続きを行い保険金を支払うことになると、人件費、賠償金が莫大になることが分かるのではないでしょうか。
なお、津波で車が流されたことによる対物賠償(家屋や相手の車など)も補償されません。
自然災害で補償される例
津波と似たような自然災害であっても、次のようなケースは補償されます。
- 高潮で車が水没した
- 河川が氾濫し車が水没した
- 土砂災害に巻き込まれた
津波以外の災害での水没は補償される
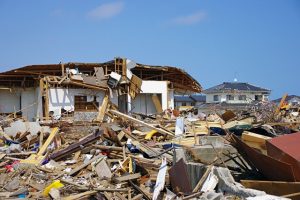
「津波」と「高潮」は同じ災害のように思えますよね。
しかし「津波」は地震が起因する自然災害なのに対して、「高潮」は低気圧が起因のうねりのことを言います。
「高潮」は地震で起因するものではないので、車両保険の補償を受けることができます。
河川の氾濫や土砂災害も地震が原因であれば補償を受けられません。
日常の中の自然災害であれば補償の対象になるのです。
自然災害で補償されない例
前述にご説明した通り、「津波」や「地震」による車の損害は補償の対象外になってしまいます。
それ以外の自然災害で補償されない事例では、「噴火」があげられます。
噴火も一度で莫大な損害をもらたす可能性があるため、自動車保険では対象外になっているケースがほとんどです。
一部の保険会社によっては地震・津波・噴火を補償する特約を提供するところもあるようです。
保険料は年間約5,000円で、補償の上限が50万円の設定が相場のようです。
どれくらいの確率で地震・津波・噴火の被害に遭うかで特約の価値が決まるかと思いますが、直感的に50万円の補償に対して5,000円は高いと感じます。
皆さんはいかがでしょうか?
[contentblock id=3]

コメント