自動車保険では、事故による相手へのケガや物品の賠償を補償してくれます。
事故は相手のいるケースばかりではなく、単独事故を起こすこともありますよね。
単独事故によって補償が受けられるのは、「自損事故保険」・「人身傷害補償保険」・「搭乗者傷害保険」の3つに限られます。
ポイントを押さえて安心の補償内容を手に入れましょう。
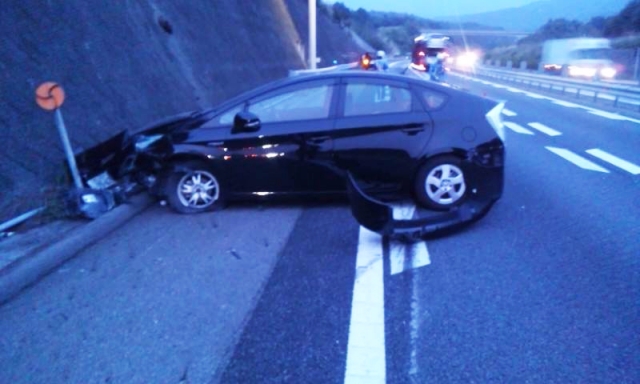
単独事故を補償する3つの保険
自損事故・人身傷害補償保険・搭乗者傷害保険の補償内容はそれぞれ異なります。
それぞれの補償内容をご紹介します。
1.自損事故保険
自損事故保険は、単独事故により運転者や搭乗者がケガをしたり亡くなった場合に補償される保険です。
自動車事故で負傷した場合は「自賠責保険」が支払われますが、単独事故では補償の対象外となってしまいます。
自損事故保険はそれを補う役割をしています。
保険会社により異なりますが、自損事故保険は対人賠償保険や人身傷害補償保険に自動的に付帯していることが多いようです。
自損事故保険では最大で1500万円程度の保険金が支払われるのが一般的です。
2.人身傷害補償保険
人身傷害保険は、自損事故保険と比べて補償内容が充実しているのが特徴です。
単独事故のみならず相手のいる事故においても補償を受けることができます。補償を受けられるのは運転者(自分)と搭乗者。
人身傷害保険の最大のポイントは、相手のいる事故で通常は示談成立後に支払われる保険金を、前もって受け取れるところでしょう。
実際に事故で負傷すると痛いほどわかりますが、ケガの通院や手術代に加えて、不自由な生活を補うために多額の出費がかさみます。
示談の成立は長いと半年や1年かかることがあり、その間に保険金を手に入れられないのは精神的にも経済的にも大きなダメージを受けます。
人身傷害賠償保険の「示談前支払」サービスは、いざというときに安心の補償だと言えるでしょう。
補償される金額は保険契約時に設定しますが、最大で無制限に設定できるのが一般的です。
3.搭乗者傷害保険
搭乗者保険は他の保険と異なり、ケガをした個所によって定額の保険が支払われるのが特徴です。
補償されるのは、搭乗者のみだけでなく、運転者も対象になります。
補償の例としてチューリッヒ保険会社(2017年12月現在)の一例をご紹介します。
補償内容の例
[table id=8 /]
参考:チューリッヒ保険会社
ケガの程度や事故の状況に関係なく定額が支払われるので、どの保険よりもスピーディに保険を受け取ることができます。
[contentblock id=3]
コメント