通称『強制保険』と呼ばれている自賠責保険。
全ての自動車に対して加入が義務付けられている保険です。
自賠責保険の加入を法律で義務付けることで、被害者が泣き寝入りするのを防ぐ目的で運用されています。
自賠責保険の仕組みは法令で定められていますが、個々の保険会社により運用されています。
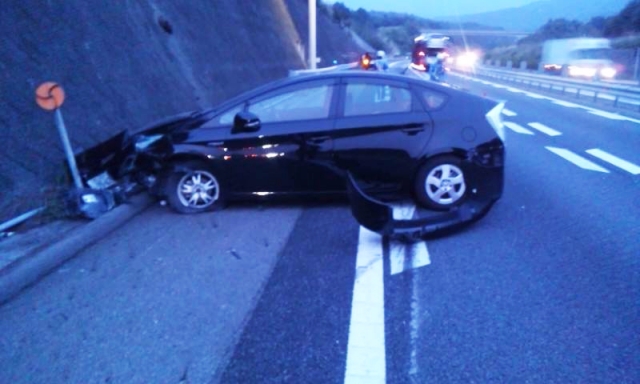
自賠責保険に加入しないと刑事罰
自賠責保険は、公道を走る全ての自動車に加入が義務付けられています。
もし加入しないで走行すると、刑事罰あるいは行政処分の重い罪が科せられます。
自賠責保険は車検のタイミングで自動的に加入するので、意図的に加入しない人はまずいないでしょう。
ただし車検の時期を忘れていると、自賠責保険の満期を過ぎてしまうことがあります。
車検切れで事故を起こすと、自賠責保険の刑事罰が科せられます。
もちろん、車検切れによる道路交通法違反の罰も科せられるので注意しましょう。
保険金の請求方法
自賠責保険の請求方法は、次の3パターンあります。
1.相手の任意保険会社から請求
事故の相手(加害者)が任意保険に加入している時は、相手の保険会社から請求(一括払い制度)します。
一般的に自賠責保険の支払いは、このタイプがほとんどですね。
賠償金が自賠責保険の限度額を超えたときは、任意保険の人身・対物保険から支払われます。
自賠責保険と任意保険の保険金が一括で支払われるのでとても便利ですが、示談交渉は慎重に行う必要があります。
不要に賠償金が増額しないよう示談交渉を急ぐ傾向にあるため、慎重に行わないと満足のいく治療費や慰謝料が請求できないことがあります。
2.加害者から請求する
事故の加害者が被害者に対して賠償金を支払ったケースでは、加入する保険会社に対して後日請求することができます。(自動車損害賠償保障法 第15条『保険金の請求』)
賠償金の請求金額は、自賠責保険の限度額までとなります。
請求の時効は、被害者に賠償金を支払った日の翌日から2年以内です。
ただし、書類に不備があったり異議申し立てなどがあったときは、その日が起算日となります。
3.被害者から請求する
自賠責保険は加害者の保険から支払われるのが通常です。
しかしながら加害者側が無保険であったり支払い能力が無く賠償金の請求が困難なケースがあります。
そんな時のために、自賠責保険は被害者から請求することができるのが大きな特徴です(自動車損害賠償保障法 第16条『保険会社に対する損害賠償額の請求』)
相手の任意保険の示談交渉が難航して賠償金の一括払いが打ち切られてしまった場合も直接請求が可能です。
被害者請求では、ケガの治療中であっても”さしあたりの治療費”として「仮渡金制度」があります。
また、賠償金が10万円以上になると認定された場合、「内払」を請求することができます。
被害者請求の事項は次の通りです。
[table id=55 /]
[contentblock id=3]
コメント